

El comercio electrónico peruano crece a un ritmo acelerado, pero ese crecimiento trae consigo un desafío que muchas empresas subestiman: la calidad de los datos tributarios. Así lo advierte Elizabeth Hernández Morales, Country Manager de ESTELA Perú, quien sostiene que en un sector de altos volúmenes transaccionales, con una expectativa de operación prácticamente inmediata, la información fiscal dejó de ser un simple requisito de cumplimiento para convertirse en un componente crítico de la operación diaria.
Un entorno regulatorio cada vez más exigente
Según la especialista, el mercado peruano enfrenta una complejidad técnica particular en sus esquemas de emisión electrónica, con requerimientos de integración específicos y una regulación en constante evolución. Esta digitalización se ha intensificado en 2026: desde el 1 de junio, los nuevos contribuyentes que se inscriben en el RUC bajo los regímenes MYPE Tributario, Especial o General son designados emisores electrónicos desde el mismo día de su inscripción.
A esto se suma que la SUNAT adelantó la obligación de usar el SIRE (Sistema Integrado de Registros Electrónicos), orientado a la generación de los registros de Ventas e Ingresos y de Compras, con acceso vía portal web, aplicativo cliente y servicio web API.
Para Hernández, esto cambia la naturaleza del problema. “La calidad del dato tributario ya no es solamente un asunto de cumplimiento posterior a la venta. Es parte de la infraestructura con la que una empresa opera desde el inicio.» Un dato incorrecto, explica, puede generar retrabajos y riesgos que se escalan junto con el negocio: un error que se replica automáticamente en miles de transacciones puede convertirse rápidamente en un problema operativo, financiero y de cumplimiento.
El cuello de botella: sistemas que no se hablan entre sí
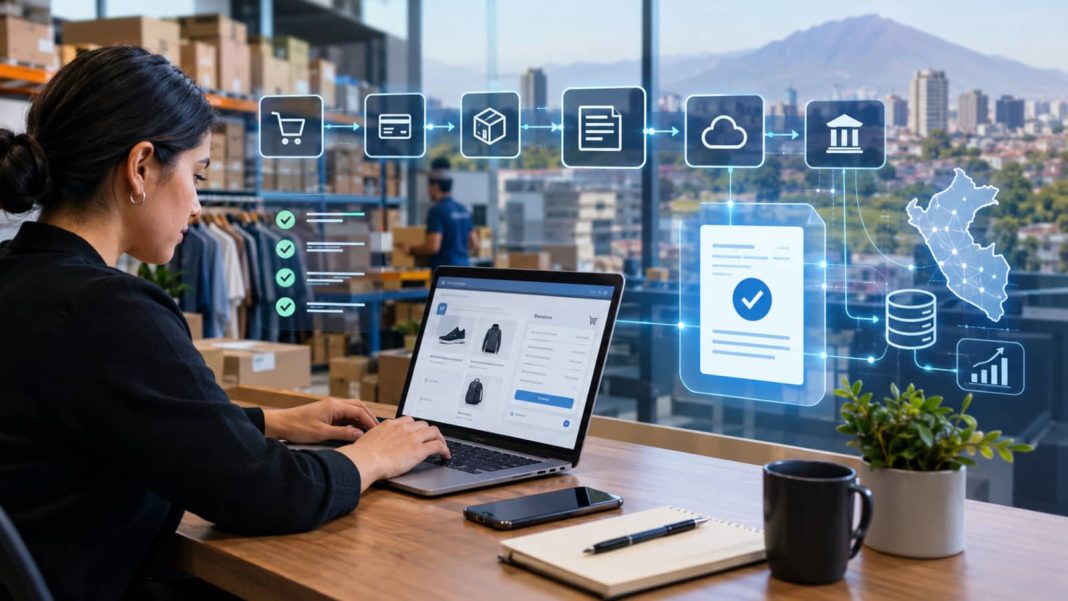
Uno de los hallazgos más relevantes es que el problema rara vez está en una sola plataforma, sino en la desconexión entre ellas. Una tienda online típica combina una plataforma de e-commerce, una pasarela de pagos, un ERP, un sistema de inventarios y una solución de facturación electrónica. Cuando estos sistemas no están integrados, aparecen procesos manuales, reprocesos y pérdida de trazabilidad.
«El reto no es simplemente conectar una factura con una tienda online. El verdadero desafío es construir un ecosistema en el que la información pueda recorrer todo el proceso, comercial, tributario y financiero, de manera integrada», explicó la Country Manager de ESTELA.
Cuando un comprobante bien emitido falla igual
Uno de los puntos más técnicos aborda un escenario poco intuitivo: un comprobante puede generarse correctamente desde el sistema comercial y, aun así, no superar las reglas de validación de la SUNAT. Esto cobra especial relevancia porque dichas reglas cambian con frecuencia: en julio de 2026, la SUNAT actualizó validaciones, catálogos, longitudes de campos y reglas aplicables a facturas, boletas, notas de crédito, notas de débito, resúmenes diarios y comunicaciones de baja.
Por ello, Hernández insiste en que emitir un comprobante no debería entenderse solo como generar un documento, sino como lograr que ese documento atraviese correctamente todo el proceso de validación. Las empresas necesitan mantener sus sistemas actualizados frente a los cambios regulatorios para evitar rechazos y preservar la continuidad operativa.
- Lee también: Ecommerce en Perú creció 50,4% en el primer semestre de 2026 y superó los US$ 19,3 mil millones
La ejecutiva citó un caso que ilustra las consecuencias de una trazabilidad débil: en junio de 2026, la SUNAT identificó 110 Sujetos sin Capacidad Operativa que habían emitido más de 478 mil facturas, 24 mil notas de crédito y 331 notas de débito a más de 60 mil clientes, con un crédito fiscal estimado no reconocible que superaba los S/ 1,025 millones. Aclaró que un rechazo técnico de un comprobante no equivale a una operación no real, aunque el caso sí evidencia que la información de los comprobantes tiene consecuencias tributarias reales.
El impacto directo en el flujo de caja
Para negocios que dependen de ciclos de cobro rápidos, los rechazos o retrasos en la validación no son un tema meramente administrativo. Hernández explicó que la facturación forma parte de una cadena que conecta la venta con la cobranza, la conciliación y los registros financieros, por lo que cualquier fricción en ese eslabón repercute en el resto. Cuando existen comprobantes rechazados o pendientes, los equipos tienen que intervenir manualmente para corregir la información y volver a transmitirla, lo que introduce fricción en procesos que necesitan funcionar con rapidez.
Por eso, sostiene, la automatización debe servir no solo para emitir documentos, sino también para detectar excepciones con rapidez y evitar que una incidencia tributaria derive en retrasos financieros.
Soluciones según el tamaño del negocio
Consultada sobre si un marketplace grande necesita una tecnología diferente a la de una pyme, la vocera fue clara: la diferencia está en la escala y la complejidad, no en el principio. Ambos tipos de negocio requieren automatizar sus procesos críticos, y remarcó que desde junio de 2026 muchos contribuyentes son emisores electrónicos desde el primer día de inscripción en el RUC, lo que obliga a pensar en la digitalización desde el arranque del negocio. Por ello, defiende soluciones escalables, capaces de acompañar a la empresa desde una operación pequeña hasta un volumen alto sin reemplazar por completo la arquitectura en cada etapa de crecimiento.