
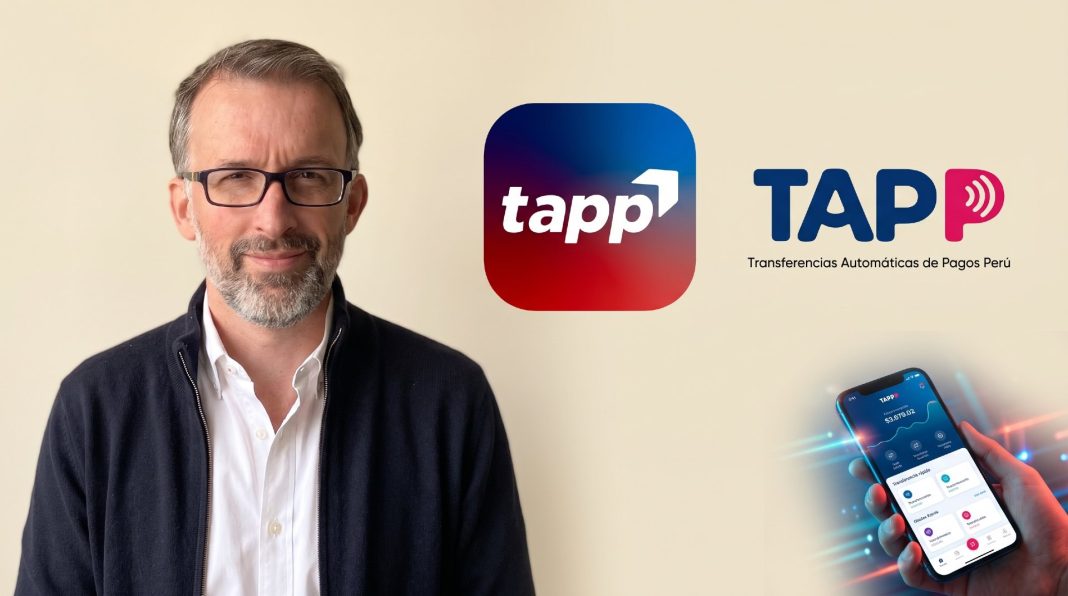

La plataforma impulsada por el Banco Central de Reserva (BCR) permitirá realizar transferencias entre personas y pagos en comercios físicos y electrónicos desde distintas billeteras y aplicaciones. El despliegue será gradual y podría comenzar con ocho entidades participantes.
El sistema de pagos digitales en Perú se prepara para una nueva etapa con la llegada de TAPP (Transferencias Automáticas de Pagos Peruanos), la plataforma impulsada por el Banco Central de Reserva (BCR) que busca facilitar las operaciones entre distintas entidades financieras sin depender exclusivamente de la aplicación del banco donde el usuario mantiene su dinero.
El piloto oficial comenzará el 23 de diciembre de 2026, después de una primera fase de pruebas bajo la modalidad friends & family, en la que participarán cuatro entidades. Según explicó Horacio Puga, Chief Product Officer de Niubiz, el objetivo es iniciar la siguiente etapa con aproximadamente ocho participantes y ampliar progresivamente su alcance.
“Creemos que, por lo menos, el primer trimestre será de estabilización”, indicó Puga a El Comercio, al explicar que la implementación dependerá del avance de las entidades y las billeteras que se conecten a la infraestructura.
Hasta siete cuentas bancarias en una sola aplicación
Una de las principales novedades de TAPP será la posibilidad de vincular hasta siete cuentas bancarias de diferentes entidades financieras en una aplicación participante.
Esto permitirá que una persona utilice la billetera o aplicación de su preferencia para realizar pagos desde cuentas que mantiene en otros bancos o entidades conectadas al sistema.
- Lee tmabién: Latam Epayment Summit 2026, el evento financiero analizará cómo la IA empieza a pagar por nosotros
Sin embargo, el acceso no será inmediato para todos los usuarios. La disponibilidad dependerá de las instituciones financieras y aplicaciones que completen su integración y certificación.
“El alcance dependerá de que tengas una cuenta en esos bancos y de las billeteras que se conecten”, explicó Puga.
Transferencias, pagos con QR y compras por internet
En su primera etapa, TAPP permitirá realizar transferencias entre personas, pagos en establecimientos físicos y operaciones de comercio electrónico.
Los usuarios podrán enviar dinero utilizando un identificador digital denominado TAPP ID, asociado inicialmente al número de celular, o mediante códigos QR. También podrán consultar los saldos de las cuentas vinculadas.
- Lee también: Niubiz lanza red de agentes que permite recargas del Metropolitano y operaciones en entidades financieras
En el comercio electrónico, la plataforma podrá incorporarse como una alternativa dentro de las pasarelas de pago. Otra posibilidad será que los establecimientos envíen solicitudes de cobro directamente a la billetera del comprador, quien recibirá una notificación para autorizar la operación.
Para las compras presenciales, el procedimiento contemplará la generación de un código QR que el cliente podrá escanear desde su aplicación.
Más de 50 entidades muestran interés en integrarse
La expansión de TAPP dependerá también de la participación de bancos, cajas, financieras, empresas emisoras de dinero electrónico y billeteras digitales.
Puga señaló a Gestión que existen más de 50 entidades interesadas en incorporarse a esta infraestructura de pagos, que toma como referencia la experiencia del sistema UPI de India.
“TAPP nace con el objetivo de resolver las transacciones de bajo valor”, sostuvo el ejecutivo, al destacar su orientación hacia una mayor digitalización de los pagos y la inclusión financiera.
Niubiz participará como habilitador tecnológico para facilitar la conexión de distintas entidades y aplicaciones. Para ello, trabaja con Juspay, empresa tecnológica de India, como socio tecnológico.
¿Cuáles serán los límites de las operaciones?
Los montos permitidos dependerán del tipo de operación y de la verificación de los establecimientos.
En ese sentido, un esquema que contempla S/1.000 para transferencias entre personas, S/500 para comercios no verificados y S/5.000 para establecimientos verificados. Los topes para transferencias entre personas presentan, por tanto, una diferencia entre ambas publicaciones que deberá precisarse con las entidades responsables.
En el caso de los comercios, la verificación incluirá controles relacionados con la legalidad de sus actividades y el cumplimiento de las regulaciones correspondientes.
Seguridad y nuevas funcionalidades
El registro de usuarios contemplará la identificación de la línea móvil, la generación del TAPP ID, la vinculación de cuentas mediante autenticación de doble factor y la creación de un PIN para autorizar las operaciones.
Puga también señaló que las entidades deberán cumplir requisitos de protección de información y seguridad.
“No se podrá, por ejemplo, almacenar datos de tarjeta ni la clave que ingresas cuando te enrolas inicialmente en la aplicación”, explicó a El Comercio.
La plataforma podría incorporar posteriormente nuevas funcionalidades, como pagos recurrentes, operaciones sin conexión y otras soluciones financieras. Sin embargo, estas alternativas no estarán disponibles durante el lanzamiento inicial.
“Después será una cuestión de adopción por parte del usuario”, señaló Puga al referirse a la expansión de TAPP y su llegada a diferentes aplicaciones y canales de pago.
La implementación marcará un nuevo paso en la interoperabilidad financiera peruana. Su principal desafío será conseguir que bancos, billeteras y comercios se integren a la plataforma y que los usuarios incorporen esta nueva alternativa a sus operaciones cotidianas.