
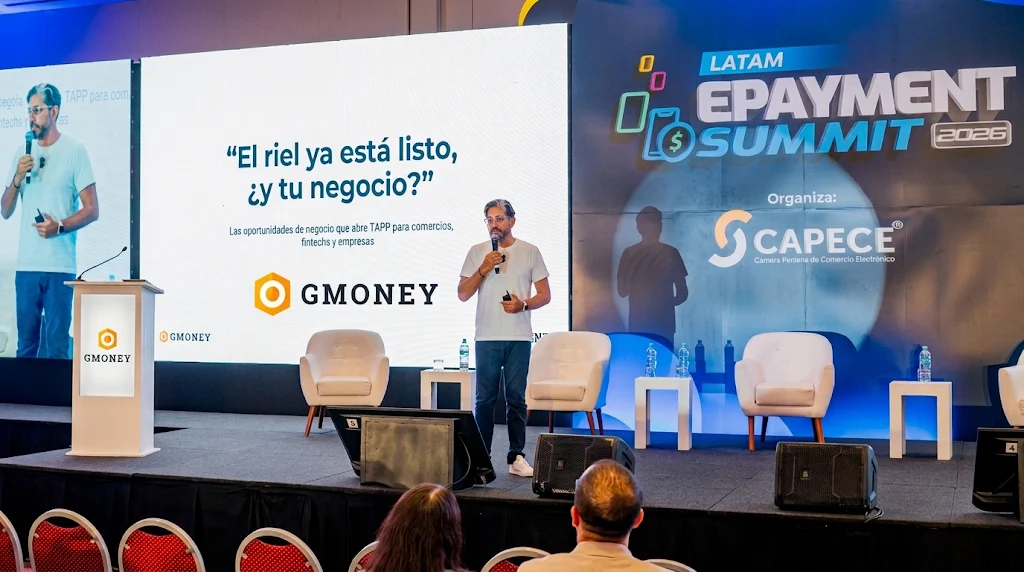

Latam Epayment Summit 2026. Buena parte de la conversación alrededor de TAPP se ha centrado hasta ahora en cómo funcionará la nueva infraestructura y en las comparaciones con referentes internacionales como Pix, en Brasil, o UPI, en India. Sin embargo, detrás de la tecnología aparece otra discusión: qué nuevos negocios y servicios podrán desarrollarse cuando distintas empresas puedan operar sobre un mismo riel de pagos.
Para Fernando Cruz, gerente de nuevos negocios de Gmoney, Tapp podría abrir espacio para nuevos servicios alrededor de los pagos. Entre ellos figuran la cobranza automática, la conciliación de operaciones, el desarrollo de productos de crédito y la incorporación de una nueva alternativa de pago dentro del checkout.
“Creo que el valor principal ya no va a estar en el acceso al riel como hoy en día sí sucede, sino hay cuatro grandes ejes donde se puedes construir valor: : lo primero es la relación con el cliente; lo segundo es el software que se construye sobre eso para resolver ciertos procesos; lo tercero son los datos a los que tú puedes acceder para decidir; lo cuarto son los productos financieros sobre ese flujo”, señaló Cruz en el marco de Latam Epayment Summit 2026.
Cobrar y conciliar, uno de los primeros negocios
Una de las funcionalidades con mayor potencial para empresas es Request to Pay, que permitirá a un comercio enviar una solicitud de cobro para que el cliente la apruebe desde la cuenta que elija. El mecanismo podría aplicarse a mensualidades de colegios, academias, servicios recurrentes o cuotas de mantenimiento.
El problema que busca resolver no es menor. Muchas empresas reciben transferencias y posteriormente deben identificar quién pagó, cuánto abonó y a qué factura corresponde la operación. Ese proceso todavía requiere, en numerosos casos, revisar información de diferentes fuentes.
- Lee también: Gmoney: “Players globales se están conectando con nosotros para lanzar nuevas soluciones de pago en Perú”
“Hoy en día muchas de las conciliaciones, sean B2B o sean B2C, viven en Excel, en correos electrónicos, en estados de cuenta, en mensajes de WhatsApp”, señaló Cruz.
Sobre esa necesidad podrían desarrollarse plataformas especializadas en cobranza y conciliación. Según el ejecutivo, el beneficio para los negocios estaría en reducir los días de cobro y las horas destinadas a identificar y registrar manualmente las operaciones.
TAPP llegará al checkout del ecommerce
TAPP también podría incorporarse como una nueva alternativa de pago dentro del checkout de ecommerce, retailers, aplicaciones y pasarelas. Según explicó Cruz, el comercio tendría un riel adicional para procesar pagos, mientras que el cliente podría completar la operación desde la aplicación y la cuenta que prefiera utilizar.
“Con TAPP va a tener un riel más en el checkout y el cliente paga desde la app y la cuenta que prefiera”, señaló Cruz. El ejecutivo añadió que los comercios podrán evaluar qué alternativa les ofrece mayor eficiencia en función del costo, la estabilidad y la rapidez para disponer del dinero.
Lee también: GMoney se convierte en primera entidad no bancaria en lograr conexión con la CCE ¿Qué beneficios trae?
El desempeño de esta nueva alternativa también podría medirse con indicadores propios del comercio digital, como el costo por cobro, la tasa de aprobación y la participación de cada medio de pago dentro del checkout. De esta manera, TAPP no solo sumaría una opción para el consumidor, sino que entraría a competir con los medios de pago que ya utilizan ecommerce y retailers.
De los pagos al crédito
El uso de los datos generados por las transacciones abre una oportunidad adicional. Si los negocios comienzan a registrar de manera estructurada sus ventas, cobranzas y pagos recurrentes, esa información podría servir para conocer mejor su comportamiento financiero.
Cruz considera que esos registros podrían utilizarse, en una siguiente etapa, para desarrollar productos de financiamiento dirigidos incluso a pequeños comercios que hoy tienen poca información financiera digital.
“¿Qué procesos puedes construir sobre alguien que tiene un historial muy bueno, pero que hoy en día no es parte del sistema financiero? Creo que esos workflows van a traer mucho valor”, sostuvo durante su presentación. La posibilidad de convertir registros de cobros y ventas en información útil para productos de crédito fue planteada por el ejecutivo como una oportunidad futura y no como una funcionalidad actualmente anunciada por TAPP.
La referencia de India
La plataforma peruana toma como referencia a UPI, el sistema de pagos de India. El BCRP firmó en 2024 un acuerdo con el Banco de Reserva de la India y la National Payments Corporation of India (NPCI) para adaptar este modelo al mercado peruano. UPI permite, entre otras funciones, pagos entre personas y comercios, solicitudes de pago, uso de alias y códigos QR.
Para Cruz, la experiencia india muestra que las oportunidades pueden terminar apareciendo alrededor de la infraestructura y no necesariamente en el procesamiento del pago. “El riel claramente no fue el negocio, sino lo que se construyó encima”, señaló durante el Latam ePayment Summit.
Con el piloto previsto para diciembre, el próximo desafío será comprobar qué casos de uso encuentran adopción en el mercado peruano. Para fintechs, comercios y proveedores tecnológicos, la primera disputa podría comenzar precisamente en esas capas que rodean al pago: quién cobra mejor, quién concilia más rápido y quién logra convertir la información generada por las transacciones en nuevos servicios financieros.