

Argentina se ha convertido en uno de los mercados de pagos más dinámicos de América Latina. El ecosistema ya reúne más de 75 pasarelas, PSP, adquirentes, plataformas de cobro y compañías especializadas, desde grandes operadores nacionales hasta proveedores de servicios transfronterizos.
Durante años, hablar de pagos electrónicos en Argentina significaba referirse a un mercado dominado por unos pocos actores. La adquirencia estuvo históricamente concentrada alrededor de Visa/Prisma y Mastercard/First Data, mientras que las primeras pasarelas de comercio electrónico funcionaban conectadas a esa infraestructura.
La apertura de la adquirencia, la expansión del comercio electrónico, el crecimiento de las fintech y la incorporación de nuevos medios de pago modificaron completamente ese escenario.
En 2026, el mapa es considerablemente más amplio.

Más de 75 jugadores conforman el mapa argentino de pagos
El ecosistema argentino reúne actualmente más de 75 empresas y plataformas vinculadas al procesamiento, la adquirencia, las pasarelas de pago, los servicios de cobro y las soluciones especializadas.
Entre los nombres que aparecen en el mapa se encuentran Payway, PosNet by Fiserv, Mercado Pago, Getnet, NAVE, PagoTIC, Worldpay, Mobbex, Openpay by BBVA, Global Processing, PayU GPO, Pago Nube, +Pagos Nación, PVS, Ualá Bis, Personal Pay, Credencial Payments, KUA, PliP, BIND, Helipagos, FUDO, Movantis, Geopagos, ViüMi, Unicobros, Simple Pay y ePagos, entre otros.
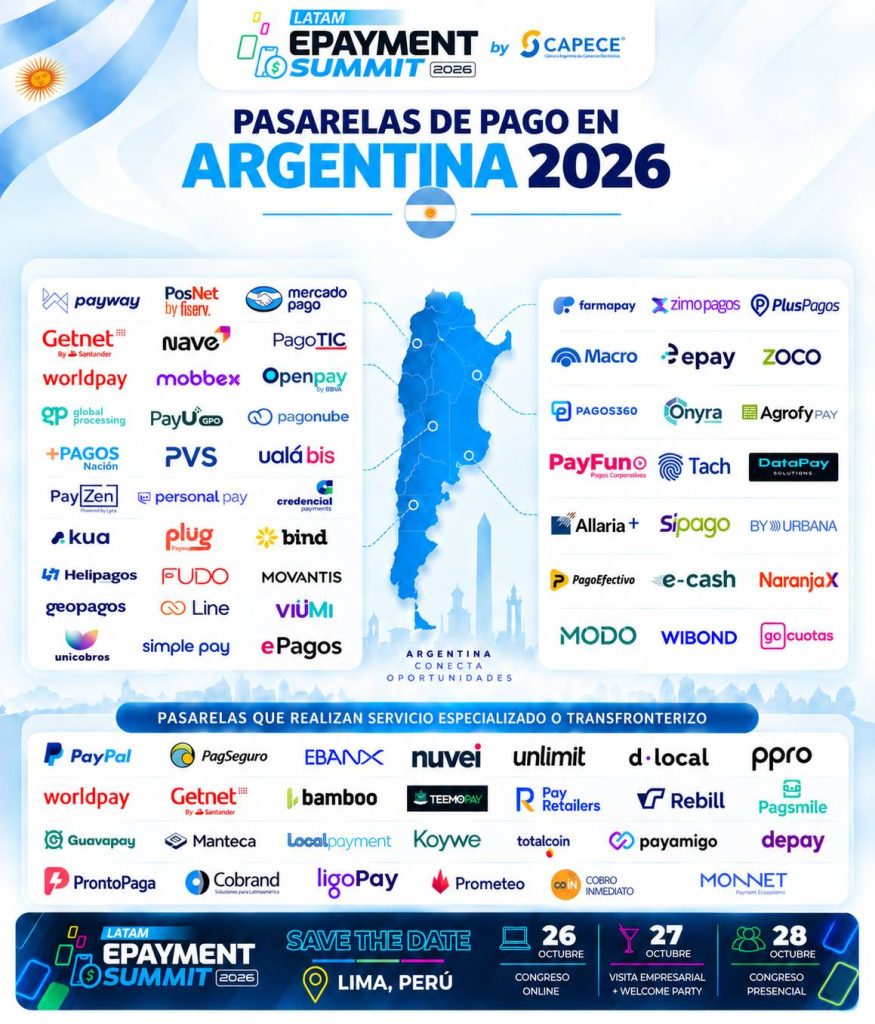
El mapa también incorpora jugadores como Farmapay, ZimoPagos, PlusPagos, Macro, ePay, Zoco, Pagos360, Onyra, AgrofyPay, PayFun, Tach, DataPay Solutions, Allaria+, SiPago, BY Urbana, PagoEfectivo, e-cash, Naranja X, MODO, Wibond y GoCuotas.
La fotografía del mercado resulta significativa: no existe una única categoría de empresa de pagos, sino una superposición de modelos de negocio que atienden diferentes necesidades.
Del gateway tradicional a la infraestructura de pagos
La evolución de las pasarelas argentinas está directamente relacionada con la transformación de la infraestructura de adquirencia.
Durante décadas, el mercado estuvo dominado por dos jugadores. Prisma y First Data fueron durante años los principales operadores vinculados a Visa y Mastercard, respectivamente.
La apertura de la multi-adquirencia a partir de 2019 modificó esa estructura y permitió que nuevos actores pudieran competir por los comercios.
Lee también/ Mapa pasarela de pagos en México: Nuevos rostros y una oferta cada vez más diversa
El cambio también transformó el papel de las pasarelas.
El gateway dejó de ser únicamente una herramienta para conectar una tienda online con un procesador. La nueva generación de plataformas comenzó a incorporar múltiples medios de pago, antifraude, tokenización, conciliación, links de pago, QR, cuotas, herramientas de conversión y diferentes rutas de procesamiento.
La tecnología empezó a convertirse en una parte estratégica del negocio.
Payway, Fiserv, Mercado Pago y Getnet
Los grandes operadores siguen teniendo un papel central.
Payway y Fiserv/PosNet representan dos de las infraestructuras más importantes del mercado argentino de adquirencia y procesamiento.
Mercado Pago, por su parte, desarrolló un ecosistema mucho más amplio alrededor de los pagos digitales, integrando comercio electrónico, billetera, cobros presenciales y online y otros servicios financieros.
Getnet, impulsada por Santander, incorporó competencia adicional en el segmento de pequeños comercios, profesionales y pymes.
Pero el mercado actual ya no puede explicarse únicamente a partir de estos grandes nombres.
El crecimiento de los PSP y las plataformas verticales
Una de las características más interesantes del ecosistema argentino es la aparición de plataformas orientadas a sectores o necesidades específicas.
Hay soluciones destinadas al comercio electrónico, otras enfocadas en empresas, universidades, municipios, clubes, gastronomía, educación, fintech, suscripciones o determinados segmentos de consumidores.
Este fenómeno permite entender por qué compañías como PagoTIC ocupan un lugar diferente dentro del ecosistema. su ecosistema alcanza nueve poderes judiciales de nueve provincias, 30 universidades, 250 clubes, 450 municipios y unas 1.500 empresas, con alrededor de cuatro millones de pagadores.
La cifra muestra que el mercado argentino de pagos no se limita al checkout de una tienda online.
Existe también un enorme negocio asociado a la recaudación y los pagos recurrentes.
Las soluciones de pagos especializadas ganan protagonismo
El mapa también muestra una segunda tendencia: la aparición de plataformas diseñadas para resolver problemas concretos.
En ese grupo encontramos soluciones asociadas a:
fintech, banca digital, cuotas, educación, gobiernos, comercio, marketplaces, gastronomía, cobranzas, crédito y servicios financieros.
Esto explica la presencia de compañías como MODO, Wibond, GoCuotas, Naranja X, FUDO, AgrofyPay, PagoEfectivo, SiPago o ViüMi, entre otras.
La competencia ya no consiste simplemente en ofrecer una terminal o una página de checkout.
El objetivo es convertirse en una capa de infraestructura integrada dentro del negocio del cliente.
El otro lado del mapa: pagos internacionales y cross-border
Argentina también cuenta con un conjunto de compañías especializadas en servicios internacionales y transfronterizos.
En esta categoría aparecen nombres como PayPal, PagSeguro, Ebanx, Nuvei, Unlimit, dLocal, PPRO, Bamboo, TeemoPay, Pay Retailers, Rebill, PagSmile, Guavapay, Manteca, Localpayment, Koywe, Totalcoin, PayAmigo, Depay, ProntoPaga, Cobrands, LigoPay, Prometeo, Coin Cobro Inmediato y Monnet, entre otros.
Aquí el desafío es diferente.
Estas plataformas deben resolver cuestiones como conversión de monedas, aceptación internacional, regulación, liquidación local, pagos cross-border y acceso a métodos de pago específicos de cada país.
La existencia de este segmento confirma que Argentina no es únicamente un mercado receptor de tecnología de pagos: también forma parte de una infraestructura regional cada vez más conectada.