

Brasil pasó de un mercado dominado por dos grandes adquirentes a un ecosistema donde compiten bancos, fintechs, adquirentes, PSP, gateways, plataformas cross-border y nuevos proveedores de infraestructura. El Mapa de Pasarelas de Pago en Brasil 2026, desarrollado en el Marco de Latam Epayment Summit 2026, reúne más de 160 marcas vinculadas a esta cadena y refleja cómo el país se convirtió en uno de los principales laboratorios de innovación financiera de América Latina.
Durante las últimas tres décadas, Brasil ha sido uno de los mercados que más ha contribuido a transformar la forma en que se realizan pagos en Latinoamérica. El crecimiento del comercio electrónico, la apertura de la adquirencia, la regulación de las instituciones de pago y, posteriormente, la aparición de Pix y Open Finance crearon las condiciones para el desarrollo de uno de los ecosistemas de pagos más diversos de la región.
El resultado puede observarse en el Mapa de Pasarelas de Pago en Brasil 2026, desarrollado por el Latam Epayment Summit, que agrupa a más de 160 marcas relacionadas con la aceptación y procesamiento de pagos, adquirencia, PSP, infraestructura tecnológica, pagos transfronterizos, payouts y BNPL.
Sin embargo, existe una precisión importante: no todas las empresas que aparecen en el mapa son técnicamente «pasarelas de pago». En Brasil, conceptos como gateway, PSP, subadquirente, facilitador, adquirente e infraestructura financiera se han superpuesto progresivamente. Incluso el Banco Central do Brasil no mantiene una categoría regulatoria independiente denominada «gateway».
¿Quiénes forman el mapa de pagos de Brasil en 2026?
El nuevo mapa permite observar precisamente esa diversidad.
En la capa de adquirencia aparecen actores históricos y nuevos competidores como Cielo, Rede, PagSeguro/PagBank, Getnet, Stone, Mercado Pago, Ton, SafraPay, Bin/Fiserv, Sicredi y SumUp, además de distintas instituciones financieras que ampliaron su presencia en aceptación de pagos.
Entre gateways, PSP e infraestructura tecnológica están nombres como Braspag, Pagar.me, PagBrasil, Efí Bank, Zoop, Vindi, iugu, Asaas, Cybersource, Appmax, Celcoin, Dock y Lyra, entre muchos otros.
Brasil también se convirtió en un mercado estratégico para compañías especializadas en pagos transfronterizos, donde conviven actores brasileños, latinoamericanos y globales como EBANX, PagBrasil, PayPal, dLocal, Stripe, Nuvei, Adyen, Worldpay, PayRetailers, PPRO, Rapyd y Unlimit.
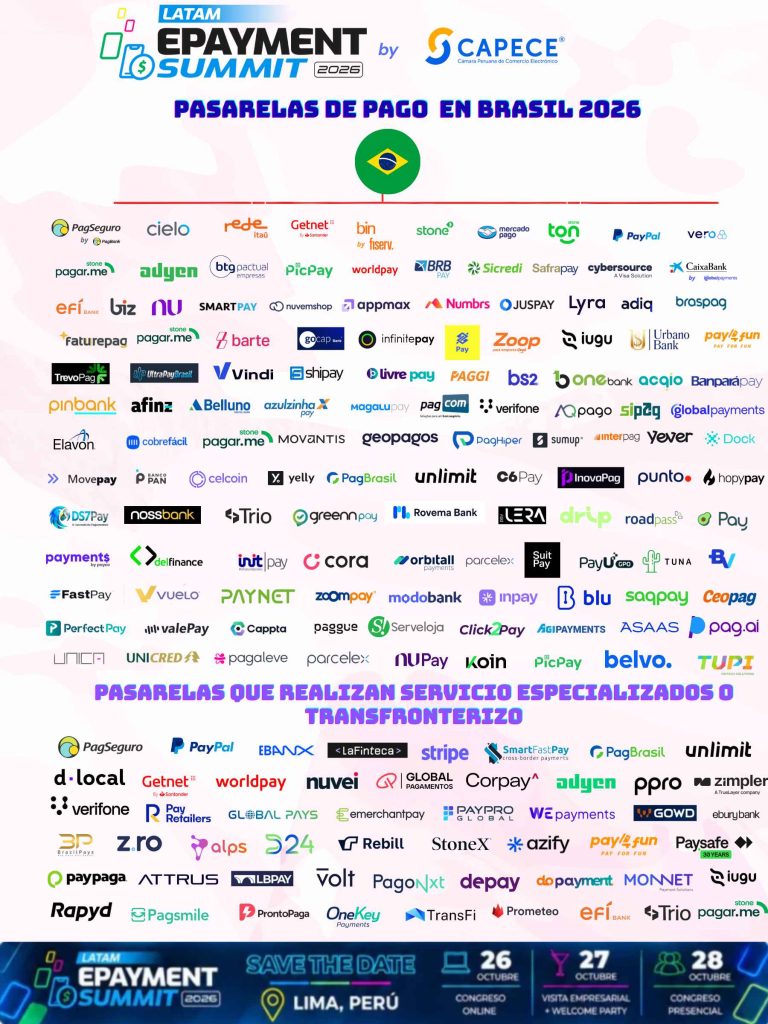
A ellos se suma una capa creciente de payouts y servicios especializados, así como jugadores de BNPL como Pagaleve, Parcelex y Koin.
El mapa demuestra que la competencia ya no ocurre únicamente por quién procesa una tarjeta. La batalla está en quién puede ofrecer más medios de pago, mayor conversión, mejor experiencia de checkout, infraestructura vía API, prevención de fraude, conciliación, pagos internacionales y servicios financieros integrados.
- Lee también: Mapa pasarelas de pago en México
De Visanet y Redecard a un mercado mucho más competitivo
Para entender el ecosistema actual hay que retroceder a los primeros años de los pagos digitales brasileños.
A mediados de la década de 2000, el mercado de tarjetas estaba altamente concentrado. Visanet —actual Cielo— y Redecard —actual Rede— concentraban alrededor del 94% de las transacciones y el 90% del volumen financiero del credenciamento en 2006, según los antecedentes recopilados en la investigación.
Visa operaba principalmente a través de Visanet, mientras Mastercard estaba asociada de facto con Redecard.
El punto de quiebre llegó entre 2009 y 2010.
Las autoridades brasileñas cuestionaron las exclusividades existentes y, en julio de 2010, el mercado comenzó a operar bajo un escenario multibandeira: Cielo podía procesar Mastercard y Rede podía trabajar con Visa, entre otras posibilidades.
El Banco Central también ha documentado que la ruptura de esas exclusividades ocurrió a mediados de 2010 y permitió que un mismo credenciador pudiera ofrecer distintas bandeiras.
Fue uno de los cambios estructurales que abrió la puerta a nuevos adquirentes y proveedores tecnológicos.
Las pasarelas brasileñas comenzaron mucho antes de Pix
Aunque actualmente Brasil suele asociarse inmediatamente con Pix, la historia tecnológica de sus pagos digitales comenzó décadas antes.
Una de las raíces documentadas más tempranas se remonta a 1996, cuando Alex Hoffmann, posteriormente cofundador de PagBrasil, desarrolló una pasarela para uno de los primeros comercios electrónicos brasileños. En 2001 ya existía un servicio que permitía a comercios generar boletos bancários mediante API.
Posteriormente aparecerían algunos de los actores que marcaron la primera etapa de profesionalización de los pagos online:
Braspag fue fundada en 2005 y se convirtió en uno de los principales gateways puros orientados al comercio electrónico. Hacia 2011 llegaba a tener aproximadamente 65% del mercado de su segmento de procesamiento para e-commerce, según la evidencia histórica recopilada.
BRPay, nacida en 2006 y posteriormente convertida en PagSeguro, desarrolló un modelo más cercano a la intermediación y facilitación de pagos para comercios.
En 2008 apareció MoIP, que contribuyó a popularizar conceptos como checkout transparente e integración de pagos para tiendas, marketplaces y aplicaciones.
Brasil comenzaba así a desarrollar dos ramas paralelas: por un lado, los gateways e infraestructura tecnológica y, por otro, los intermediadores y facilitadores de pagos.
La Ley 12.865 cambió las reglas del juego
La segunda gran transformación llegó en 2013.
La Lei nº 12.865/2013 incorporó formalmente los arranjos de pagamento y las instituições de pagamento al Sistema de Pagamentos Brasileiro, ampliando el marco para que nuevos actores pudieran ofrecer servicios relacionados con pagos.
El Banco Central señala actualmente esta ley como una de las principales bases normativas para las instituciones de pago en Brasil.
Para el mercado, el cambio significó mucho más que una nueva regulación.
Permitió construir una estructura donde bancos tradicionales comenzaron a competir con fintechs, adquirentes independientes, wallets, subadquirentes y proveedores especializados de infraestructura.
Así, la capa tecnológica dejó de estar subordinada exclusivamente a los grandes operadores de tarjetas.
Pix volvió a cambiar el tamaño del mercado
Si la apertura de la adquirencia transformó las tarjetas, Pix transformó todo el sistema de pagos brasileño.
El sistema desarrollado por el Banco Central comenzó su operación plena el 16 de noviembre de 2020, permitiendo transferencias y pagos disponibles las 24 horas, los siete días de la semana, entre personas, empresas y entidades gubernamentales.
Su adopción modificó también el trabajo de las pasarelas.
Integrar tarjetas dejó de ser suficiente.
Los PSP comenzaron a incorporar Pix, boleto, links de pago, recurrencia, split, conciliación, antifraude, payouts, APIs y posteriormente funcionalidades asociadas a Open Finance.
La magnitud del cambio puede verse en los datos más recientes del Banco Central: durante el segundo semestre de 2025 Brasil registró 78.400 millones de transacciones de pago por R$68,2 billones. Pix representó 54,7% del número total de transacciones, con 42.900 millones de operaciones durante esos seis meses.
En el comercio electrónico su influencia también es considerable: estimaciones de PCMI divulgadas por EBANX sitúan a Pix en 42% del valor de las compras online brasileñas en 2025, ligeramente por encima de las tarjetas de crédito, con 41%.
De gateway a infraestructura financiera
La evolución brasileña también ha hecho que la palabra «pasarela» sea cada vez menos suficiente para describir el negocio.
Históricamente, un gateway se encargaba principalmente de conectar al comercio electrónico con adquirentes, bancos y redes, capturando y enrutando la información de una transacción.
Hoy muchas compañías hacen considerablemente más.
Procesan Pix y tarjetas, gestionan recurrencia, ofrecen antifraude, realizan split de pagos, automatizan conciliaciones, ejecutan payouts, incorporan embedded finance y proporcionan APIs para que otras empresas construyan productos financieros.
El gateway pasó así de ser una pieza del checkout a convertirse, en muchos casos, en una plataforma completa de infraestructura financiera. Esa transición es una de las principales características de la evolución brasileña.
Brasil, un laboratorio de pagos para Latinoamérica
Brasil no fue necesariamente el primer país de América Latina en cada innovación de pagos, por lo que sería impreciso atribuirle ese liderazgo de manera absoluta. Su diferencial ha sido otro: fue uno de los mercados pioneros en combinar, a enorme escala, apertura de la adquirencia, competencia fintech, regulación específica de instituciones de pago, pagos instantáneos y Open Finance.
La secuencia explica buena parte del ecosistema actual:
e-commerce → boleto → tarjetas → apertura de la adquirencia → instituciones de pago → Pix → Open Finance → infraestructura financiera vía API.
La investigación histórica muestra justamente esa evolución acumulativa: cada nueva capa tecnológica y regulatoria redujo fricciones y permitió la entrada de nuevos proveedores.
Por eso, más que una fotografía de logos, el Mapa de Pasarelas de Pago en Brasil 2026 muestra la transformación de una industria.
Brasil pasó de un mercado donde dos grandes adquirentes controlaban prácticamente la aceptación de tarjetas a un ecosistema donde bancos, fintechs, adquirentes, PSP, gateways, plataformas globales y especialistas cross-border compiten por diferentes partes de la misma transacción.